Témoignage : récupérer son bonus après un accident de voiture au Royaume-Uni
Un accident de voiture à l'étranger soulève immédiatement une question redoutée par tout conducteur français : comment évolue mon bonus d'assurance après un sinistre survenu au Royaume-Uni ? Entre le système britannique et les règles françaises, les mécanismes diffèrent sur plusieurs points essentiels. Comprendre ces différences permet d'anticiper l'impact sur sa prime et de préserver au mieux son historique de conducteur.
L'info en bref
- Le système britannique du 'No Claims Bonus' récompense les années sans accident par une réduction de prime, mais impose une majoration en cas de sinistre responsable.
- La souscription d'une option de protection du bonus permet d'éviter une perte totale des réductions accumulées lors de la déclaration d'un sinistre.
- La qualification de la responsabilité est déterminante pour préserver son bonus, rendant la documentation précise des faits et le constat amiable essentiels.
- L'étendue de la couverture dépend des garanties souscrites, une assurance au tiers ne couvrant pas les dommages matériels subis par le conducteur responsable.
- Lors d'un retour en France, il est indispensable de demander un relevé d'information à son assureur britannique pour tenter de faire valoir son historique de conducteur.
- Les assureurs français sont libres d'accepter ou non le bonus acquis au Royaume-Uni, ce qui nécessite une mise en concurrence des offres pour obtenir une équivalence tarifaire.
Le fonctionnement du No Claims Bonus après un accident au Royaume-Uni
L'impact d'un sinistre responsable sur le coefficient de réduction
Au Royaume-Uni, le système de bonus-malus prend la forme du No Claims Bonus, parfois appelé No Claims Discount. Son principe est proche du coefficient de réduction-majoration français, mais son fonctionnement présente des spécificités propres au marché britannique. Chaque année sans sinistre déclaré fait progresser ce bonus, réduisant progressivement le montant de la prime automobile. En revanche, dès qu'un accident responsable survient, l'assureur britannique applique une majoration qui peut sensiblement alourdir le coût de la couverture lors du prochain renouvellement de contrat.
Pour un conducteur français résidant au Royaume-Uni, il est utile de savoir que certaines compagnies proposent une option de protection du No Claims Bonus. Cette garantie, souscrite en amont, permet de déclarer un ou plusieurs sinistres sans perdre intégralement les années de bonus accumulées. Sans cette protection, chaque accident responsable entraîne un recul significatif du coefficient, ce qui se répercute directement sur le prix de la souscription à l'échéance suivante.
La distinction entre accident responsable et non responsable pour l'assureur
La qualification du sinistre joue un rôle déterminant dans la gestion du bonus. Lorsqu'un accident survient et que la responsabilité du conducteur est totalement écartée (parce qu'un tiers est clairement identifié comme fautif et que son assureur règle l'intégralité des dommages) le No Claims Bonus peut être préservé. À l'inverse, un sinistre partiellement responsable ou sans adversaire identifié conduit généralement à une perte de bonus, même partielle.
Cette logique rejoint celle de l'assurance automobile en France, où la responsabilité civile détermine le traitement du coefficient CRM. Dans les deux pays, la bonne documentation de l'accident se révèle donc capitale pour la suite du dossier.
Les démarches auprès de votre compagnie d'assurance britannique
La déclaration des dommages et la transmission du constat
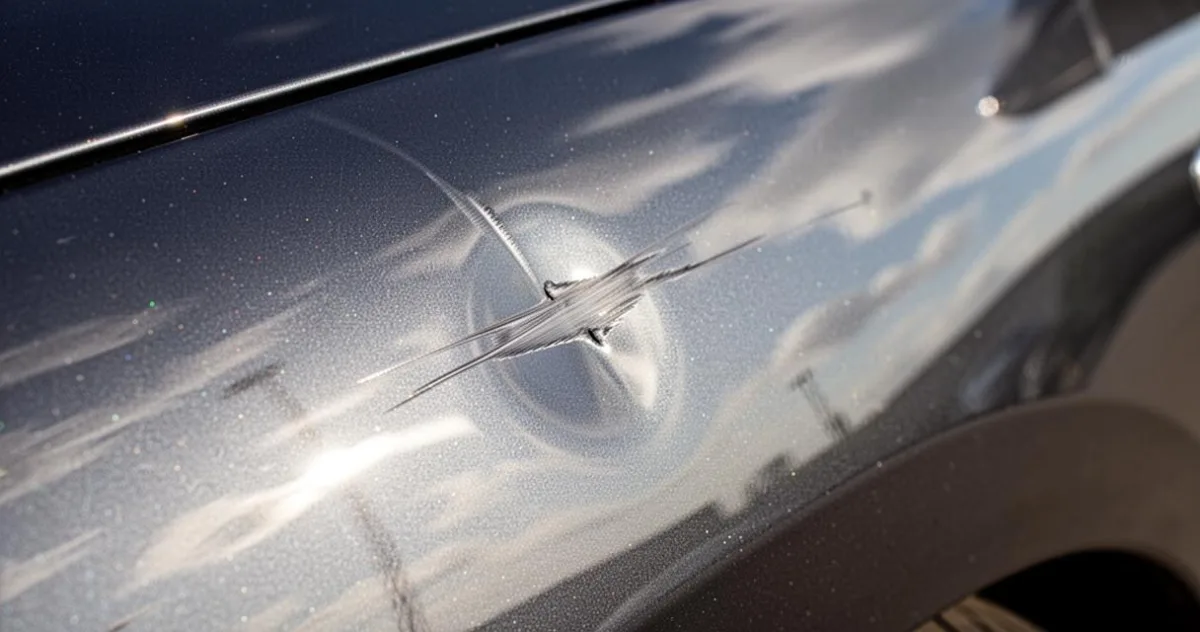
Dès qu'un accident se produit au Royaume-Uni, la première étape consiste à contacter sa compagnie d'assurance dans les délais prévus au contrat. Si l'autre conducteur impliqué est également assuré, un constat amiable peut être rédigé. Bien que ce document soit moins systématique au Royaume-Uni qu'en France, il reste un outil précieux pour établir les circonstances du sinistre et faciliter le traitement du dossier par l'assureur. Les conducteurs français habitués à ce formulaire ont tout intérêt à en conserver un exemplaire dans leur véhicule, même à l'étranger.
La déclaration doit mentionner avec précision les causes de l'accident, les dommages subis par chaque véhicule, ainsi que les coordonnées des témoins éventuels. Plus le dossier est complet, plus l'assureur sera en mesure de traiter rapidement la demande d'indemnisation et de statuer sur la responsabilité du conducteur.
L'importance des garanties souscrites dans le contrat automobile
L'étendue de la couverture dont bénéficie un conducteur au Royaume-Uni dépend directement des garanties souscrites dans son contrat. Une couverture au tiers, centrée sur la responsabilité civile, ne prend en charge que les dommages causés à autrui. Elle ne couvre pas les dégâts subis par le propre véhicule du conducteur responsable. Pour bénéficier d'une indemnisation complète, il est nécessaire d'avoir souscrit des garanties plus étendues, intégrant notamment la protection tous risques ou les dommages matériels.
Cette distinction est d'autant plus importante pour les voitures électriques, dont le coût de réparation peut être élevé en raison de la technologie embarquée. La couverture du système de propulsion et des composants spécifiques au moteur électrique mérite une attention particulière lors de la souscription d'un contrat au Royaume-Uni.
Préserver et transférer son historique de conducteur vers la France
La demande du relevé d'information au contrat auprès de l'assureur anglais
Lorsqu'un conducteur français quitte le Royaume-Uni pour revenir s'installer en France, il peut souhaiter faire reconnaître les années de bonus accumulées outre-Manche. La démarche commence par la demande d'un relevé d'information auprès de la compagnie britannique. Ce document récapitule l'historique des sinistres, les années d'assurance sans accident et le niveau de bonus atteint. Il constitue la pièce maîtresse de tout transfert de bonus vers un assureur français.
Il est conseillé d'effectuer cette demande avant la résiliation du contrat britannique, afin d'obtenir un document complet et à jour. Les délais de traitement varient selon les compagnies, mais prévoir quelques semaines avant le départ reste une précaution raisonnable.
La reconnaissance du bonus britannique par une compagnie française
En France, les compagnies d'assurance automobile sont libres d'accepter ou non un bonus étranger. Depuis l'appartenance du Royaume-Uni à l'Union européenne, les échanges de données entre assureurs étaient facilités, mais le contexte a évolué depuis lors. Aujourd'hui, chaque assureur français analyse le relevé d'information britannique selon ses propres règles. Certains accordent une équivalence totale du bonus, d'autres appliquent un coefficient de départ intermédiaire, indépendamment du niveau de bonus atteint au Royaume-Uni.
Pour maximiser ses chances de faire reconnaître son historique, il est utile de comparer les offres de plusieurs compagnies avant de signer un nouveau contrat en France. La souscription en ligne permet d'accéder rapidement aux conditions proposées par différents assureurs et d'évaluer la prise en compte du coefficient de réduction issu d'un contrat étranger. Un conducteur ayant conservé un bonus élevé malgré un sinistre au Royaume-Uni a tout intérêt à valoriser cet historique pour obtenir une prime compétitive sur le marché français.